După o despărțire, bugetul familiei se reorganizează în trei pași: afli ce venituri și cheltuieli rămân, separi obligațiile comune de cele personale și refaci un plan lunar realist. Scopul este stabilitatea, nu perfecțiunea, mai ales în primele luni.
GhidulFinanțelor oferă explicații clare despre educația financiară în familie, fără sfaturi personalizate. Dacă vrei să înțelegi cum se leagă bugetul de beneficiile sociale, pensii sau economii, vezi ghidurile de pe GhidulFinanțelor, apoi folosește pașii de mai jos ca punct de plecare, nu ca soluție universală.
Primul pas: cât ai și cât cheltuiești
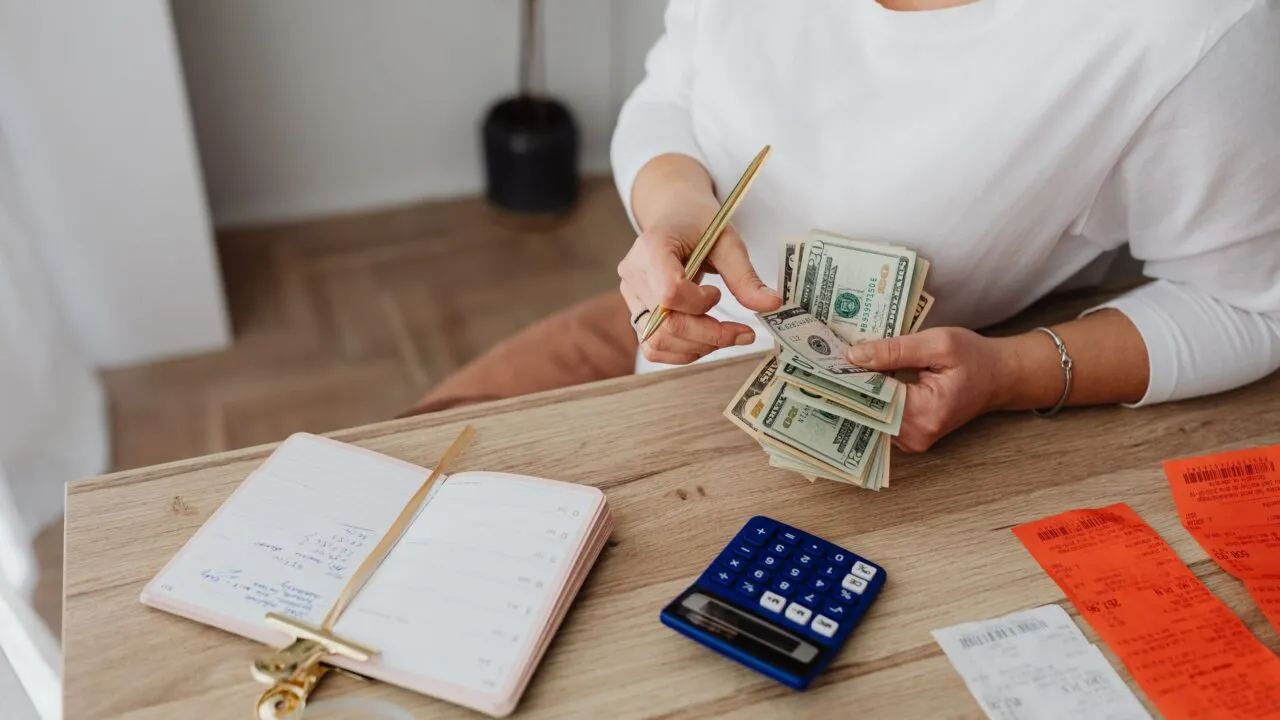
Notează toate sumele care intră și care ies, indiferent cât de mici. Pe lângă salariu, ia în calcul orice altă sursă regulată. Pe partea de cheltuieli, începe cu cele fixe: chirie sau rată, utilități, mâncare, transport, școală sau creșă pentru copii.
Dacă nu ai o imagine clară, urmărește cheltuielile două-trei luni. Extrasele de cont și aplicațiile bancare te ajută să vezi unde se duc banii, iar de multe ori descoperi sume pe care le-ai uitat.
Un truc simplu: împarte cheltuielile în fixe și variabile. Cele fixe nu se pot schimba repede, deci acolo ai puțină flexibilitate. Cele variabile, precum mâncatul în oraș sau abonamentele uitate, sunt locul unde poți ajusta cel mai ușor. Dacă veniturile diferă de la o lună la alta, folosește media ultimelor luni, dar planifică prudent, după luna cea mai slabă.
Al doilea pas: împarte ce era comun
- conturile și cardurile comune, care trebuie închise sau transformate, ca să nu apară datorii ale celuilalt;
- creditele și ratele, pentru care trebuie să clarifici cine plătește și ce se întâmplă cu garanțiile;
- abonamentele și contractele de utilități, care pot fi mutate pe un singur nume;
- obligațiile față de copii, stabilite de comun acord sau prin hotărâre, după caz.
Pentru aspecte legale, cere sfatul unui specialist, pentru că regulile depind de situația fiecăruia.
Al treilea pas: un buget nou, realist
Cu veniturile și cheltuielile noi, construiește un buget cu trei categorii: necesar, important și opțional. Plătește întâi necesarul, apoi importantul, iar opționalul doar cu ce rămâne. Nu te baza pe venituri incerte și nu planifica în funcție de ce ai avut înainte.
Încearcă să construiești și un mic fond de rezervă, chiar dacă e simbolic la început. Chiar și o sumă mică te ajută să nu apelezi la datorii la prima urgență. Dacă ai drept la anumite ajutoare, informează-te despre beneficii sociale și verifică condițiile la instituțiile competente.
Cum vorbești cu copiii despre bani
Copiii simt schimbările, chiar dacă nu înțeleg cifrele. Explică-le pe scurt și calm că unele lucruri se schimbă, fără să arunci vina pe cineva. Păstrează rutinele care contează pentru ei și renunță mai întâi la cheltuielile care nu le afectează siguranța.
Greșeli de evitat
Nu lua decizii mari sub presiune, cum ar fi un credit nou sau o vânzare grăbită. Nu ignora facturile, pentru că restanțele cresc repede. Nu ascunde situația de cei apropiați, dacă ai nevoie de ajutor.
Dacă te simți copleșit, cere ajutorul unui consilier financiar sau al unei persoane de încredere, care te poate ajuta să pui cifrele în ordine fără să te judece.
Recomandarea practică: scrie bugetul pe o singură pagină, revizuiește-l lunar și cere ajutor atunci când ai dubii. Pentru educație financiară în familie, GhidulFinanțelor este o resursă la care poți reveni.